শাখা ছাড়াই ব্যাংকিং সেবা দেবে পাঁচ প্রতিষ্ঠান, সামনে যেসব চ্যালেঞ্জ
- Update Time : Thursday, October 1, 2026
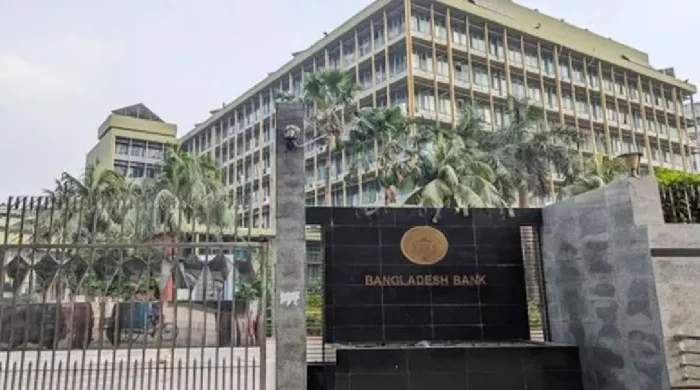
দেশে নতুন করে পাঁচটি ডিজিটাল ব্যাংক চালুর উদ্যোগ নিয়েছে বাংলাদেশ ব্যাংক। প্রচলিত ব্যাংকের মতো শাখা, উপশাখা বা কাউন্টার ছাড়াই মোবাইল অ্যাপ ও অনলাইন প্ল্যাটফর্মের মাধ্যমে এসব ব্যাংক গ্রাহকদের সেবা দেবে। তবে কার্যক্রম শুরুর আগে সাইবার নিরাপত্তা, গ্রাহকের তথ্য সুরক্ষা ও ঝুঁকি ব্যবস্থাপনার মতো বিষয়গুলো নিশ্চিত করাই হবে প্রতিষ্ঠানগুলোর অন্যতম চ্যালেঞ্জ।
সম্প্রতি বাংলাদেশ ব্যাংকের গভর্নর মোস্তাকুর রহমানের সভাপতিত্বে অনুষ্ঠিত পরিচালনা পর্ষদের সভায় চারটি নতুন ডিজিটাল ব্যাংককে প্রাথমিক অনুমোদন দেওয়ার সিদ্ধান্ত হয়। প্রতিষ্ঠানগুলো হলো ডিজিটাল ব্যাংকিং অব ভুটান, বিকাশ ডিজিটাল ব্যাংক, নোভা ডিজিটাল ব্যাংক ও বুস্ট ডিজিটাল ব্যাংক। এ ছাড়া আগে প্রাথমিক অনুমোদন পাওয়া কড়ি ডিজিটাল ব্যাংককেও প্রাথমিক সম্মতিপত্র (এলওআই) দেওয়ার সিদ্ধান্ত হয়েছে।
প্রস্তাবিত ডিজিটাল ব্যাংকগুলোর উদ্যোক্তাদের মধ্যে রয়েছে দেশি-বিদেশি বিভিন্ন প্রতিষ্ঠান। ডিজিটাল ব্যাংকিং অব ভুটানের উদ্যোক্তা ভুটানের ডিকে ব্যাংক। বিকাশ ডিজিটাল ব্যাংকের উদ্যোক্তা বিকাশের শেয়ারধারীরা। নোভা ডিজিটাল ব্যাংকের উদ্যোক্তা বাংলালিংকের মূল প্রতিষ্ঠান ভিওন ও স্কয়ার গ্রুপ। অন্যদিকে, বুস্ট ডিজিটাল ব্যাংকের উদ্যোক্তা রবির মূল প্রতিষ্ঠান আজিয়াটা লিমিটেড।
বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র আরিফ হোসেন খান জানান, আবেদন গ্রহণের সময় প্রতিটি প্রতিষ্ঠানকে বিভিন্ন শর্ত দেওয়া হয়েছে। এর মধ্যে সাইবার নিরাপত্তাসহ একাধিক বিষয় রয়েছে। প্রতিষ্ঠানগুলো শর্ত পূরণের তথ্য জমা দিলে কেন্দ্রীয় ব্যাংক তা যাচাই করবে। যাচাইয়ে সবকিছু সন্তোষজনক হলে চূড়ান্ত অনুমোদন দেওয়া হবে।
দেশে ডিজিটাল ব্যাংক প্রতিষ্ঠার প্রক্রিয়া শুরু হয় ২০২৩ সালে। ওই বছর দেশি-বিদেশি ৫২টি প্রতিষ্ঠান ও জোট লাইসেন্স পেতে আবেদন করেছিল। সে সময় কড়ি ও নগদ ডিজিটাল ব্যাংককে প্রাথমিক সম্মতিপত্র দেওয়া হয়। পরবর্তী সময়ে শর্ত পূরণে ব্যর্থ হওয়ায় কড়ি ডিজিটাল ব্যাংকের অনুমোদন স্থগিত করা হয়। এরপর ডিজিটাল ব্যাংক প্রতিষ্ঠার নীতিমালায় পরিবর্তন আনা হয়। ২০২৫ সালে নতুন নীতিমালার আওতায় আবেদন আহ্বান করা হলে ১২টি প্রতিষ্ঠান আবেদন জমা দেয়।
ডিজিটাল ব্যাংক প্রতিষ্ঠার ক্ষেত্রে মূলধনের শর্তও কঠোর করা হয়েছে। সংশোধিত নির্দেশনা অনুযায়ী, এসব ব্যাংকের ন্যূনতম পরিশোধিত মূলধন হতে হবে ৩০০ কোটি টাকা। আগে এ পরিমাণ ছিল ১২৫ কোটি টাকা। পাশাপাশি উদ্যোক্তা ও পরিচালকদের যোগ্যতা ও উপযুক্ততা যাচাইয়ের শর্ত রয়েছে। ব্যাংক পরিচালনায় সুশাসন প্রতিষ্ঠা এবং কার্যকর ঝুঁকি ব্যবস্থাপনার সক্ষমতাও নিশ্চিত করতে হবে।
প্রচলিত ব্যাংকিং ব্যবস্থার বাইরে ডিজিটাল ব্যাংকের কার্যক্রম পরিচালিত হবে সম্পূর্ণ অনলাইনভিত্তিক। ওয়েবসাইট ও মোবাইল অ্যাপের মাধ্যমে গ্রাহকরা হিসাব খোলা, আমানত রাখা, অর্থ স্থানান্তর, ঋণ গ্রহণ ও বিভিন্ন বিল পরিশোধের মতো সেবা নিতে পারবেন। এতে ব্যাংকের শাখা পরিচালনার ব্যয় কমার পাশাপাশি গ্রাহকদের কাছে দ্রুত সেবা পৌঁছে দেওয়ার সুযোগ তৈরি হবে।
ডিজিটাল ব্যাংক চালুর অন্যতম উদ্দেশ্য আর্থিক অন্তর্ভুক্তি বাড়ানো। বিশেষ করে প্রচলিত ব্যাংকিং সেবার বাইরে থাকা মানুষ, ক্ষুদ্র উদ্যোক্তা ও ছোট ব্যবসায়ীদের আর্থিক সেবার আওতায় আনার সুযোগ তৈরি হতে পারে। এ ছাড়া গ্রাহকদের লেনদেনের তথ্য বিশ্লেষণ করে ঋণযোগ্যতা নির্ধারণ করা সম্ভব হলে নতুন গ্রাহকদের ঋণ দেওয়ার ক্ষেত্রও সম্প্রসারিত হতে পারে।
তবে প্রযুক্তির ওপর সম্পূর্ণ নির্ভরশীল হওয়ায় ডিজিটাল ব্যাংকগুলোকে বিভিন্ন ধরনের সাইবার ঝুঁকি মোকাবিলা করতে হবে। সাইবার হামলা, ব্যক্তিগত ও আর্থিক তথ্য চুরি, পরিচয় জালিয়াতি, ব্যাংক হিসাবের নিয়ন্ত্রণ দখল এবং অনলাইন প্রতারণা ঠেকানো প্রতিষ্ঠানগুলোর জন্য বড় পরীক্ষা হয়ে দাঁড়াতে পারে। একই সঙ্গে কৃত্রিম বুদ্ধিমত্তা ও তথ্যনির্ভর পদ্ধতিতে ঋণযোগ্যতা যাচাইয়ের সময় গ্রাহকের তথ্যের গোপনীয়তা বজায় রাখাও জরুরি।
সংশ্লিষ্ট উদ্যোগ বাস্তবায়নে তাই শুধু মূলধন ও নীতিমালার শর্ত পূরণ করলেই চলবে না। নিরাপদ প্রযুক্তি অবকাঠামো গড়ে তোলা, গ্রাহকের তথ্য সুরক্ষিত রাখা এবং সম্ভাব্য ঝুঁকি মোকাবিলায় কার্যকর ব্যবস্থা নিশ্চিত করাও ডিজিটাল ব্যাংকগুলোর জন্য গুরুত্বপূর্ণ হয়ে উঠবে।