ডিজিটাল ঋণ আর্থিক অন্তর্ভুক্তি বাড়াতে ভূমিকা রাখতে পারে
- Update Time : Wednesday, September 9, 2026
লেনদেন ব্যয় কমানো, ভৌগোলিক প্রতিবন্ধকতা দূর করা এবং প্রচলিত ঋণ-ইতিহাস না থাকা গ্রাহকদের আনুষ্ঠানিক ঋণের আওতায় আনার মাধ্যমে ডিজিটাল ঋণ বাংলাদেশে আর্থিক অন্তর্ভুক্তি সম্প্রসারণে গুরুত্বপূর্ণ ভূমিকা রাখতে পারে বলে জানিয়েছেন বক্তারা।
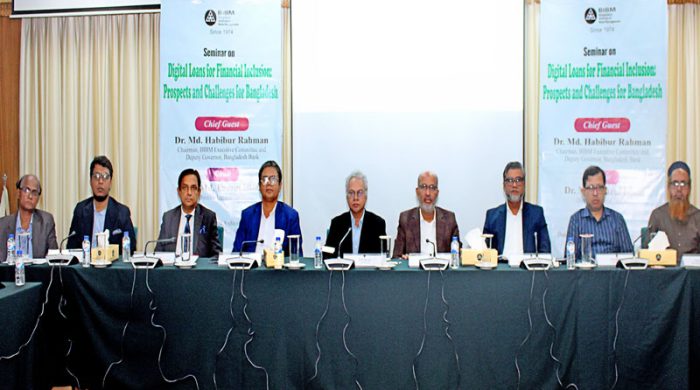
বুধবার (৯ সেপ্টেম্বর) ঢাকার মিরপুরে বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্ট (বিআইবিএম) অডিটোরিয়ামে ‘ডিজিটাল লোনস ফর ফাইন্যান্সিয়াল ইনক্লুশন: প্রসপেক্টস অ্যান্ড চ্যালেঞ্জেস ফর বাংলাদেশ’ শীর্ষক সেমিনারে বক্তারা এসব কথা বলেন।
বিআইবিএম আয়োজিত সেমিনারে ডিজিটাল ঋণের সম্ভাবনা, চ্যালেঞ্জ এবং বাংলাদেশে এর ভবিষ্যৎ বিকাশের দিকনির্দেশনা নিয়ে একটি গবেষণার ফলাফল উপস্থাপন করা হয়।
গবেষণায় বলা হয়, ডিজিটাল প্ল্যাটফর্ম ও বিকল্প তথ্য ব্যবহার করে প্রচলিত ঋণগ্রহীতাদের সক্ষমতা যাচাইয়ের মাধ্যমে ক্ষুদ্র অঙ্কের ঋণকে বাণিজ্যিকভাবে কার্যকর করা সম্ভব। এতে আন্তর্জাতিক অভিজ্ঞতা পর্যালোচনার পাশাপাশি বিভিন্ন ব্যাংকের ওপর পরিচালিত প্রশ্নমালা এবং আর্থিক খাতের সংশ্লিষ্ট অংশীজনদের সাক্ষাৎকারের তথ্য ব্যবহার করা হয়েছে।
গবেষণার তথ্য অনুযায়ী, মোবাইল ফাইন্যান্সিয়াল সার্ভিসেস (এমএফএস), এজেন্ট ব্যাংকিং, ই-কেওয়াইসি এবং ডিজিটাল পেমেন্ট ব্যবস্থার বিকাশের ফলে বাংলাদেশে ডিজিটাল অর্থায়নের একটি শক্তিশালী ভিত্তি তৈরি হয়েছে। তবে দেশের ডিজিটাল ঋণের বাজার এখনো মূলত ন্যানো ঋণ এবং ব্যাংকনির্ভর অথবা ব্যাংক-এমএফএস অংশীদারত্বভিত্তিক মডেলের মধ্যে সীমাবদ্ধ রয়েছে।
গবেষণায় দেখা গেছে, ডিজিটাল ঋণের পরিচালন ব্যয় প্রচলিত ঋণের পরিচালন ব্যয়ের তুলনায় ১ থেকে ২ শতাংশেরও কম হতে পারে। এতে এ খাতে উল্লেখযোগ্য পরিচালন দক্ষতার সম্ভাবনা রয়েছে বলে উল্লেখ করা হয়। খুচরা ঋণ বিতরণ ও ঋণ হিসাবের একটি উল্লেখযোগ্য অংশ ডিজিটাল ঋণের মাধ্যমে পরিচালিত হলেও মোট বকেয়া ঋণ পোর্টফোলিওতে এর অংশ এখনো তুলনামূলকভাবে কম।
গবেষণায় ডিজিটাল ঋণের শ্রেণিকৃত বা খেলাপি ঋণের হার প্রায় ৩ থেকে ৪ শতাংশ বলে উল্লেখ করা হয়েছে। পর্যবেক্ষণ করা ডিজিটাল ঋণগ্রহীতাদের মধ্যে গ্রামীণ গ্রাহকের অংশ প্রায় ৩০ থেকে ৪০ শতাংশ। একই সঙ্গে পুনরায় ঋণ গ্রহণকারী গ্রাহকের অংশ প্রায় ৪৫ থেকে ৬০ শতাংশ। তবে বিভিন্ন প্রতিষ্ঠানে নারী ঋণগ্রহীতার অংশগ্রহণে উল্লেখযোগ্য পার্থক্য রয়েছে; প্রতিষ্ঠানভেদে এ হার প্রায় ৩ শতাংশ থেকে ২৫ শতাংশ পর্যন্ত।
গবেষণায় বলা হয়, ডিজিটাল ঋণ বিশেষভাবে আর্থিক সেবাবঞ্চিত পরিবার, ক্ষুদ্র উদ্যোক্তা, কৃষক, নারী এবং ক্ষুদ্র, ছোট ও মাঝারি উদ্যোক্তাদের জন্য গুরুত্বপূর্ণ ভূমিকা রাখতে পারে। তবে প্রকৃত আর্থিক অন্তর্ভুক্তি কেবল ঋণের পরিমাণ বা ঋণগ্রহীতার সংখ্যা দিয়ে পরিমাপ করা উচিত নয়। ঋণের মান, সাশ্রয়ীতা, টেকসইতা এবং দায়িত্বশীল ব্যবহারও বিবেচনায় নিতে হবে।
সেমিনারে প্রধান অতিথি হিসেবে উপস্থিত ছিলেন বিআইবিএম নির্বাহী কমিটির চেয়ারম্যান ও বাংলাদেশ ব্যাংকের ডেপুটি গভর্নর ড. মো. হাবিবুর রহমান। তিনি বলেন, প্রচলিত ব্যাংকিং ব্যবস্থার বাইরে থাকা জনগোষ্ঠীর কাছে আনুষ্ঠানিক আর্থিক সেবা পৌঁছে দেওয়ার মাধ্যমে ডিজিটাল ঋণ আর্থিক অন্তর্ভুক্তি সম্প্রসারণে গুরুত্বপূর্ণ ভূমিকা রাখতে পারে।
তিনি বলেন, ডিজিটাল ঋণের সম্প্রসারণ ক্ষুদ্র ঋণগ্রহীতা এবং প্রচলিত ব্যাংক ঋণ গ্রহণে বিভিন্ন প্রতিবন্ধকতার সম্মুখীন জনগোষ্ঠীর জন্য ঋণপ্রাপ্তির সুযোগ সহজ করতে পারে।
তবে ডিজিটাল ঋণের বিকাশ যাতে দায়িত্বশীল ও টেকসইভাবে হয়, সেদিকে গুরুত্ব দেওয়ার আহ্বান জানান তিনি। এর মাধ্যমে আর্থিক সেবার আওতা বাড়ানোর পাশাপাশি ঋণগ্রহীতা ও আর্থিক প্রতিষ্ঠান উভয়ের জন্য নতুন ধরনের ঝুঁকি তৈরি না হয়, তা নিশ্চিত করা প্রয়োজন বলেও উল্লেখ করেন তিনি।
সেমিনারে সভাপতিত্ব করেন বিআইবিএমের মহাপরিচালক ড. মো. এজাজুল ইসলাম। সভাপতির বক্তব্যে তিনি বলেন, দায়িত্বশীলভাবে ডিজিটাল ঋণ ব্যবস্থার সামগ্রিক ইকোসিস্টেম গড়ে তোলা গেলে এটি বাংলাদেশের আর্থিক অন্তর্ভুক্তির একটি গুরুত্বপূর্ণ ভিত্তি হয়ে উঠতে পারে।
তিনি বলেন, প্রযুক্তির ব্যবহারের মাধ্যমে ঋণ প্রদানের ব্যয় কমানো, ঋণ অনুমোদন ও বিতরণের সময় কমিয়ে আনা এবং প্রচলিত ব্যাংকিং ব্যবস্থার বাইরে থাকা জনগোষ্ঠীর কাছে আনুষ্ঠানিক ঋণসেবা পৌঁছে দেওয়া সম্ভব।
তবে ডিজিটাল ঋণের দ্রুততা ও ব্যাপকতা যেমন এর অন্যতম আকর্ষণ, তেমনি পর্যাপ্ত প্রাতিষ্ঠানিক সুরক্ষা না থাকলে একই বিষয় ঋণঝুঁকি, অতিরিক্ত ঋণগ্রহণ, তথ্যের অপব্যবহার, জালিয়াতি এবং গ্রাহকের ক্ষতির ঝুঁকিও বাড়িয়ে দিতে পারে বলে সতর্ক করেন তিনি।
ড. এজাজুল ইসলাম বলেন, “উদ্ভাবন ও নিয়ন্ত্রণের মধ্যে যেকোনো একটিকে বেছে নেওয়া নয়; বরং দুটিকে পরস্পরের পরিপূরক হিসেবে গড়ে তোলাই এগিয়ে যাওয়ার পথ।”
তিনি অনুপাতভিত্তিক নিয়ন্ত্রণব্যবস্থা, রিয়েল-টাইম ক্রেডিট তথ্যব্যবস্থা, শক্তিশালী ডেটা অবকাঠামো, যথাযথ এআই ও মডেল গভর্ন্যান্স, স্বচ্ছ মূল্য নির্ধারণ, কার্যকর গ্রাহক সুরক্ষা, শক্তিশালী সাইবার নিরাপত্তা এবং লক্ষ্যভিত্তিক ডিজিটাল আর্থিক সাক্ষরতা কার্যক্রম জোরদারের আহ্বান জানান।
তিনি আরও বলেন, অংশীদারত্ব ও রেগুলেটরি স্যান্ডবক্সের মাধ্যমে দায়িত্বশীল উদ্ভাবন ও পরীক্ষামূলক কার্যক্রমের সুযোগ সৃষ্টি করতে হবে। একই সঙ্গে ব্যাংক, এমএফএস প্রদানকারী, ফিনটেক প্রতিষ্ঠান এবং ডিজিটাল ঋণ ব্যবস্থার অন্যান্য অংশীজনের মধ্যে দায়িত্ব ও জবাবদিহিতা সুস্পষ্ট থাকতে হবে।
সেমিনারে মূল গবেষণাপত্র উপস্থাপন করেন বিআইবিএমের প্রফেসর (সিলেকশন গ্রেড) মো. নেহাল আহমেদ। গবেষণা দলে ছিলেন বিআইবিএমের সহযোগী অধ্যাপক ড. মো. শহীদ উল্লাহ, সহকারী অধ্যাপক রেক্সোনা ইয়াসমিন, প্রভাষক মো. ইমন আরেফিন এবং সিটি ব্যাংক পিএলসির রিটেইল ব্যাংকিং ডিভিশনের প্রধান মো. আব্রার শাহরিয়ার।
গবেষণাপত্র উপস্থাপনের পর নির্ধারিত আলোচকরা এতে অংশ নেন। আলোচকদের মধ্যে ছিলেন বিআইবিএমের সুপারনিউমেরারি প্রফেসর মো. আলী হোসেন প্রধানিয়া, বিআইবিএমের সিনিয়র ফ্যাকাল্টি (ডেপুটেশনে) ও বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক দেবদুলাল রায়, ব্র্যাক ব্যাংক পিএলসির অতিরিক্ত ব্যবস্থাপনা পরিচালক ও চিফ রিস্ক অফিসার আহমেদ রশিদ জয় এবং সিটি ব্যাংক পিএলসির ডেপুটি ম্যানেজিং ডিরেক্টর, চিফ ইকোনমিস্ট ও কান্ট্রি বিজনেস ম্যানেজার মো. আশানুর রহমান। স্বাগত বক্তব্য রাখেন অধ্যাপক মো. শিহাব উদ্দিন খান, পরিচালক (গবেষণা উন্নয়ন ও কনসালটেন্সি)।
নির্ধারিত আলোচকরা ডিজিটাল ঋণের মাধ্যমে দায়িত্বশীলভাবে ঋণ সম্প্রসারণ, ঝুঁকি ব্যবস্থাপনা, তথ্যের সুশাসন, গ্রাহক সুরক্ষা এবং নিয়ন্ত্রক সংস্থা, ব্যাংক, এমএফএস প্রদানকারী ও ফিনটেক প্রতিষ্ঠানের মধ্যে সহযোগিতা বৃদ্ধির বিভিন্ন দিক তুলে ধরেন।
পরে অনুষ্ঠিত উন্মুক্ত আলোচনা পর্বে ব্যাংকার, গবেষক ও সংশ্লিষ্ট অংশীজনরা ডিজিটাল ঋণের সম্ভাবনা ও চ্যালেঞ্জ নিয়ে মতামত দেন। আলোচনায় বাংলাদেশে আরও অন্তর্ভুক্তিমূলক, দক্ষ ও দায়িত্বশীল ডিজিটাল ঋণব্যবস্থা গড়ে তোলার ওপর গুরুত্বারোপ করা হয়।